


Синдром отложенной жизни и финансовая подушка безопасности: как начать экономить
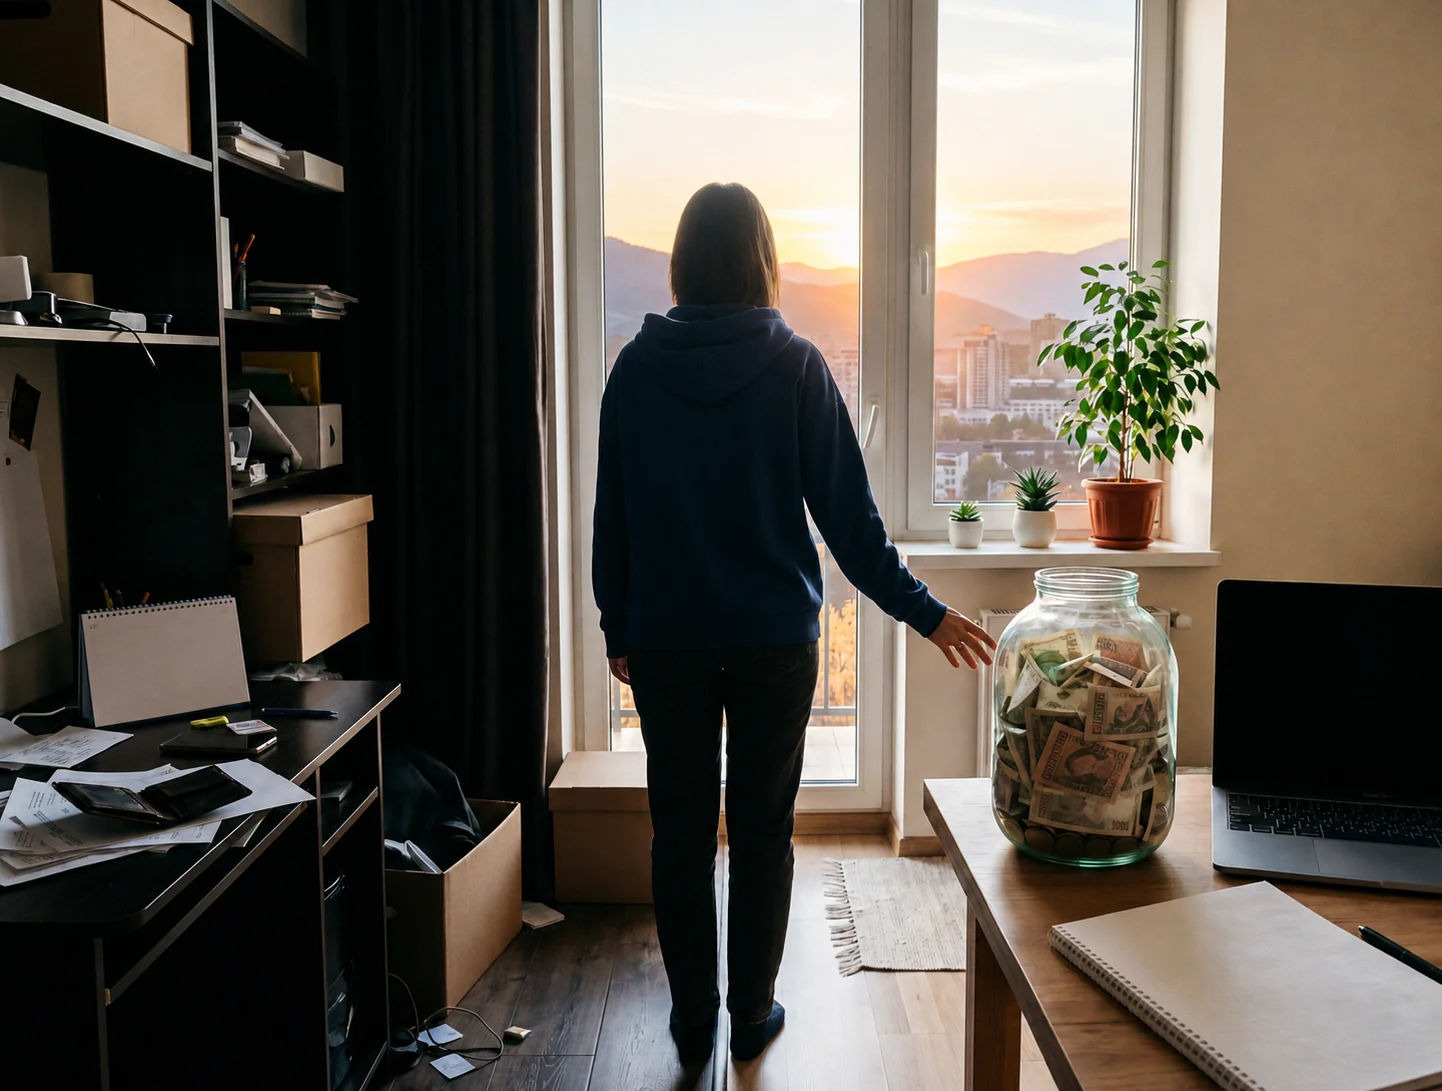
«Вот-вот, зарплату поднимут - и начну откладывать». Знакомо? Именно эта мысль годами крадет у людей финансовую стабильность. Мы ждем «лучших времен», но они почему-то не наступают. А тем временем любая непредвиденная трата - сломанный зуб, протекшая стиральная машина, внезапная командировка - превращается в головную боль и поиск займов.
Давайте поговорим о том, почему мы сами себя лишаем права на спокойствие, и как наконец начать действовать.


Или сканируйте QR-код, чтобы загрузить приложение
Синдром отложенной жизни: психология и финансовый аспект
Знаете, что самое интересное? Люди с «синдромом отложенной жизни» часто не бедствуют. Они зарабатывают вполне себе достойные деньги. Проблема не в сумме на карте, а в голове. В убеждении, что «настоящая жизнь» начнется потом. А пока - надо потерпеть.
Как это выглядит в реальной жизни
Если приглядеться, такой человек постоянно живет в режиме экономии на себе, но почему-то не богатеет. Вот типичные признаки:
- Отказ от отдыха. «Куда ехать? Это же дорого. Лучше дома посижу». Хотя на самом деле просто страшно открывать кошелек.
- Экономия на еде. Макароны вместо нормальных продуктов, гречка каждый день, потому что «дороже не по карману». Хотя бюджет позволяет хотя бы иногда покупать свежую рыбу или фрукты.
- Постоянный дефицит времени. Вместо того чтобы найти подработку или повысить квалификацию, человек годами ходит на нелюбимую работу - потому что «стабильно хоть как-то».
- Страх перед большими покупками. Даже если вещь нужна и деньги есть, мысль о трате вызывает панику.
Психологическая цена жизни «на потом»
А теперь представьте: у вас сломался холодильник. Денег «про запас» нет. Что делать? Правильно, идти занимать. И вот тут вместо спокойной жизни вы получаете стресс, проценты, долговую яму. Неумение планировать бюджет бьет по нервам сильнее, чем любой кризис. Культура ответственного планирования - это не про жадность. Это про свободу от паники.
Финансовая подушка безопасности: что это такое и зачем она нужна
Финансовая подушка безопасности - это ваш личный финансовый щит. Ликвидный резерв денежных средств, предназначенный для покрытия базовых жизненных потребностей в случае потери дохода или непредвиденных трат. Просто, понятно, без лишней философии.
Зачем нужна финансовая подушка: реальные ситуации
Когда именно этот резервный фонд спасает жизнь? Вот лишь несколько сценариев:
- Потеря работы. Пока ищете новое место, есть чем платить за коммуналку и покупать еду.
- Срочное медицинское вмешательство. Заболел зуб в выходной, или понадобилось срочное обследование.
- Поломка критичной техники. Стиральная машина, холодильник, ноутбук - все, что ломается «в самый неподходящий момент».
- Временный дефицит собственных средств. Зарплату задержали, а платежи ждать не будут.
Как создать финансовую подушку, даже если зарплата минимальная
«Да какие там сбережения, когда еле концы с концами свожу!» - скажете вы. И ошибетесь. Дело не в сумме, а в привычке. Даже 200 гривен в месяц через год превратятся в 2400. А через три - в 7200. Это уже не смешно. Это - начало.
Сколько денег должно быть в резервном фонде
Формула проста, как дверь. Берете сумму своих обязательных ежемесячных трат (жилье, еда, транспорт, лекарства, коммуналка) и умножаете на 3 (минимум) или 6 (оптимально).
Пример: ваши базовые траты - 15 000 грн в месяц.
- Минимальный резерв: 15 000 × 3= 45 000 грн.
- Оптимальный: 15 000 × 6= 90 000 грн.
Этой суммы хватит, чтобы спокойно пережить несколько месяцев без работы или форс-мажор.
Пошаговый план: как начать формировать резерв
Чтобы не бросить это дело через неделю, действуйте по алгоритму:
- Сделайте аудит трат. В течение месяца записывайте каждую гривну. Вы удивитесь, сколько уходит на «мелочи» вроде кофе с собой или подписок, которыми не пользуетесь.
- Автоматическое откладывание. В день зарплаты сразу переводите 5-10% на отдельный счет. Сначала заплатите себе, потом - другим.
- Запрет на использование. Договоритесь с собой: этот кошелек открываем только в случае реального кризиса. Не «хочу новые кроссовки», а «сломался зуб».
- Реинвестирование процентов. Если деньги лежат на депозите, не снимайте начисленные проценты - пусть они тоже работают на вас.
Где хранить финансовую подушку безопасности
Это важный вопрос. Потому что если деньги «под рукой» - их хочется потратить. А если слишком далеко - не достанешь в случае необходимости.
Вариант хранения | Плюсы | Минусы |
Наличные дома | Полная доступность, никто не видит | Съедает инфляция, риск кражи или пожара |
Депозит с условным досрочным расторжением | Капают проценты, деньги работают | При досрочном снятии теряете доход |
Карточный счет (накопительный) | Ликвидность, деньги под рукой за минуту | Большой соблазн потратить на мелочи |
Распространенные ошибки и лайфхаки для экономии
Что чаще всего ломает всю систему? Вот топ-ошибок:
- Путать резерв с инвестициями. Финансовая подушка - это не про заработок. Это про сохранение. Поэтому никаких акций или крипты.
- Тратить на «скидки». «О, куртка за -70%! Надо брать». Нет, не надо. Если вы ее не планировали - это не экономия, а трата.
- Не вести учет мелких трат. Именно они съедают до 30% бюджета незаметно.
Лайфхак: метод «сначала заплати себе». Получили доход - сразу отложили часть. Только потом платите за коммуналку, еду, развлечения. Это работает безотказно.
А если вдруг случилось так, что кассовый разрыв уже наступил, а резерва еще нет, и вы рассматриваете займ как выход - действуйте осторожно. Перед оформлением обязательно используйте кредитный калькулятор (https://sgroshi.com.ua/all-calc/) для расчета ПРВ.
Частые вопросы (FAQ)
Финансовая грамотность и ответственное отношение к бюджету
- Наличие резерва снижает потребность в заимствованиях. Финансовая подушка - это ваш покой в цифрах.
- Если кассовый разрыв уже произошел, перед оформлением займа обязательно используйте кредитный калькулятор (https://sgroshi.com.ua/all-calc/) для расчета Полной Стоимости Кредита (ПРВ).
- Решение о выдаче средств принимается индивидуально после проверки.
- Контакты: Горячая линия ТОВ «СПОЖИВЧИЙ ЦЕНТР» 0800 504420, Горячая линия НБУ 0 800 505 240.
Продукт | Сумма | Срок | Ставка | Max ПРВ |
Деньги до зарплаты (микрокредит) | 500-8 647 грн | 154-217 дней | 1%/день стандарт, 0,5%/день эконом | 6415% |
Деньги до зарплаты (потребительский без залога) | 8 648-30 000 грн | 168-217 дней | 1%/день стандарт, 0,5%/день эконом | 4949% |
Деньги в рассрочку (0,5% в день) | 30 000-100 000 грн | 212-395 дней | 0,5%/день | 895% |
ПРЕДУПРЕЖДЕНИЕ:
Любое заимствование влечет за собой финансовые обязательства. Несвоевременное погашение приводит к начислению пени, ухудшению кредитной истории и передаче данных в Бюро Кредитных Историй. Услугу предоставляет ТОВ «СПОЖИВЧИЙ ЦЕНТР» (ЄДРПОУ 37356833, г. Киев, ул. Саксаганского 133-А, Лицензия НБУ от 07.03.2024 г.).