Колір

Розмір

Зображення

Розкриття інформації

0:00
inclusive-volume-icon70%

Гроші у розстрочку
до 50 000 грн до 213 днів.
Денна процентна ставка 0,83%
(за умов оформлення кредиту на строк 200 днів)

Детальніше
sg-background-picture
Оберіть бажану суму кредиту
Ця інформація не є кредитним калькулятором у розумінні НПА НБУ. Детальні розрахунки витрат на кредит з урахуванням вибраних умов (калькулятори по кожному кредитному продукту) тут.

Істотні характеристики послуги

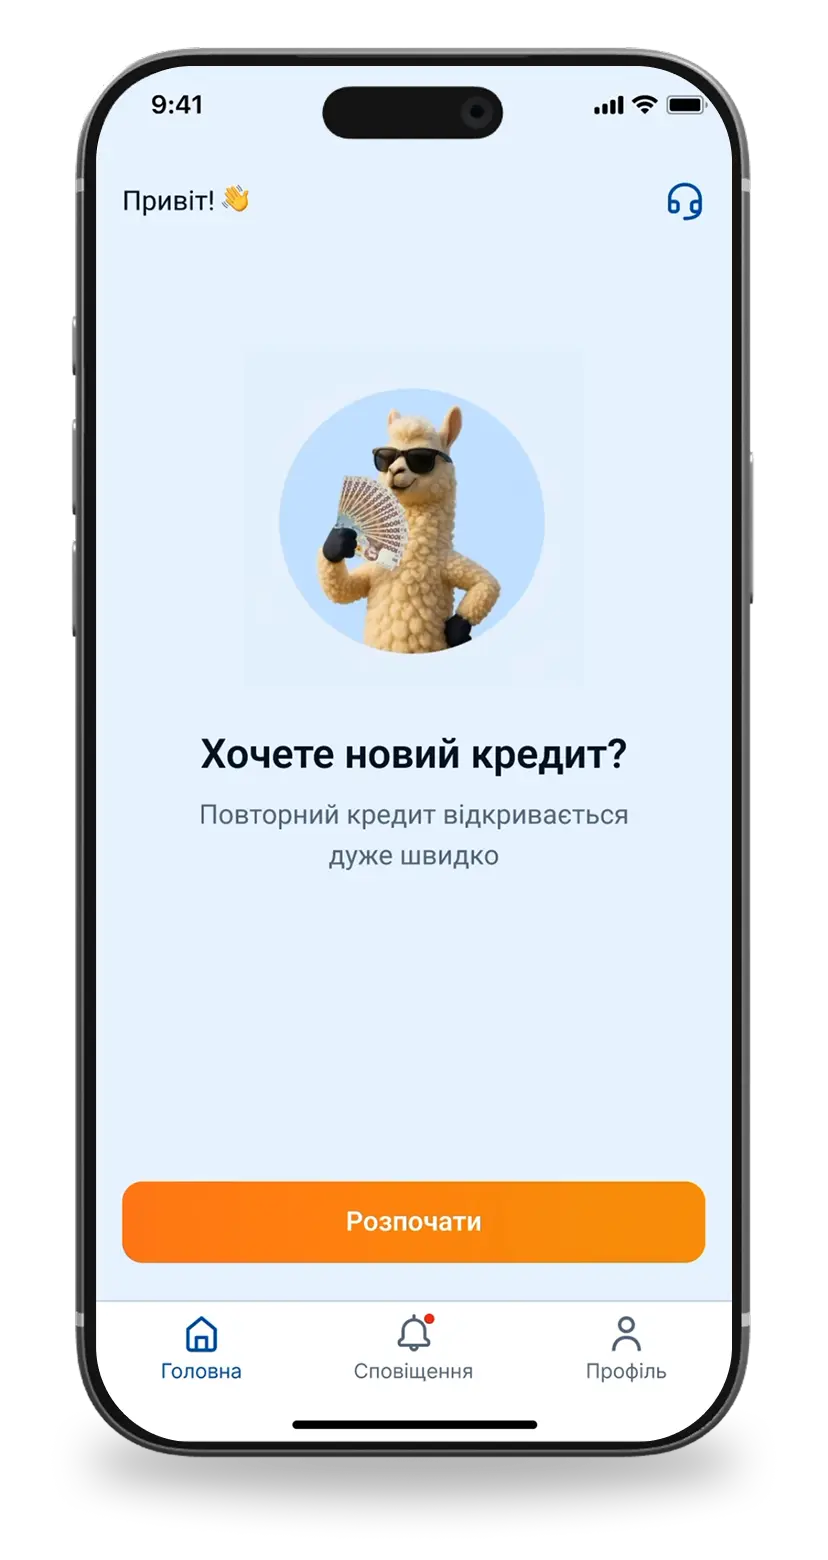
Швидкі гроші у вашому смартфоні!

appDemo-preview-poster

Завантажуйте застосунок

app-pros-item-image-info

Добір грошей

Оформлюйте додаткові кошти від 1000 грн просто в додатку

app-pros-item-image-info

Збільшення суми

Потрібно більше? Додавайте суму до кредиту за пару кліків

app-pros-item-image-info

Швидкий вхід

Заходьте в додаток по біометрії — без паролів і зайвих дій

app-pros-item-image-info

Документи під рукою

Отримайте довідку про закриття кредиту за пару секунд

disable-icon

Інклюзивні відділення

Частина наших відділень обладнана для обслуговування людей з інвалідністю та маломобільних груп.

Відгуки клієнтів

user-avatar-dmytro
Дмитро
Студент
19 років

Дуже задоволений послугами ШвидкоГроші! Звертався до них кілька разів і щоразу отримував чудове обслуговування. Оформлення позики проходить швидко та зручно, а гроші зараховуються на рахунок практично миттєво. Рекомендую!

21.11.2022
м. Київ
user-avatar-kateryna
Катерина
Кухар
28 років

Затримали заробітну плату, звернулася до компанії ШвидкоГроші у Білій Церкві, навіть не просили довідки про доходи, за 20 хвилин отримала гроші. Залишилася дуже задоволена, ввічливі консультанти швидко, зручно, прозоро.

10.02.2022
м. Біла Церква
user-avatar-maksym
Максим
Працівник банку
36 років

Коли дізнався про онлайн кредит у компанії ШвидкоГроші, вирішив спробувати. Залишився дуже задоволений умовами та швидкістю прийняття рішення. Всім раджу.

18.03.2022
м. Бровари
user-avatar-oleksiy
Олексій
Пенсіонер
65 років

Хочу висловити подяку компанії «ШвидкоГроші» за відмінний сервіс та швидку допомогу. Гроші надійшли на мій рахунок майже миттєво після оформлення заявки. Велике спасибі, я рекомендуватиму «ШвидкоГроші» всім своїм друзям та знайомим!

20.09.2023
м. Київ
user-avatar-konstyantyn
Костянтин
Продавець
29 років

Обратился в отделение ШвидкоГроші в Житомире на улице Победы 4/2. Мне быстро оформили и одобрили кредит на 1500 грн., еще и сложилось так удачно что магазин электроники рядом, сразу и телефон себе купил.

17.08.2023
м. Житомир
user-avatar-oleksandr
Олександр
Таксист
28 років

Очень быстро получил займ! Оформление заявки заняло всего несколько минут, а деньги поступили на карту в течение часа. Очень удобно!

12.09.2021
м. Запоріжжя
user-avatar-oksana
Оксана
Студентка
18 років

Очень быстрое оформление займа. Деньги были на моей карте уже через 15 минут после подачи заявки. Рекомендую ШвидкоГроші!

27.05.2023
м. Дніпро
user-avatar-olesya
Олеся
Медсестра
31 років

Нуждалась в кредите наличными на ремонт дома. Брат посоветовал ШвидкоГроші. Организация надежная, я получила деньги без лишних усилий. Дом быстро починили, а сейчас уже вернула кредит.

24.05.2022
м. Львів
user-avatar-olya
Оля
Бухгалтер
26 років

Были с дочкой на центральном рынке, нашли два очень красивых платья, а денег было всего на одно. Не хотелось никого обижать, увидела ШвидкоГроші на улице Тимирязева. Взяли микрозайм, купили два платья и остались довольны обе.

24.05.2022
м. Вінниця

БУ авто в кредит - як оформити

ШвидкоГрошіФінансовий гід
Авто та фінансування

Б/У авто в кредит — як оформити

Купівля вживаного автомобіля залишається одним із популярних способів вирішення транспортного питання в Україні. Проте не кожен має змогу сплатити повну вартість машини одразу. Кредит може допомогти розподілити витрати в часі, але перед оформленням важливо оцінити повну вартість фінансування, вимоги кредитора та ризики, пов’язані зі станом автомобіля.

Покупці оглядають вживаний автомобіль в автосалоні
Вибір вживаного автомобіля перед оформленням фінансування

Купити Б/У авто в кредит: наскільки це раціональне рішення

Головна перевага кредитування — можливість зберегти власні заощадження для інших важливих цілей або не відкладати купівлю транспортного засобу на тривалий час. Водночас придбання вживаного автомобіля пов’язане з ризиком додаткових витрат на технічне обслуговування та ремонт. Їх потрібно враховувати поряд із регулярними кредитними платежами.

Раціональність такого рішення залежить від того, наскільки ретельно позичальник прорахує повну вартість позики. Кредитодавець має надати інформацію про умови кредитування, зокрема про загальні витрати за кредитом і реальну річну процентну ставку. Умови на ринку відрізняються залежно від кредитора, першого внеску, строку та інших параметрів, тому наведені в пропозиціях суми й ставки варто порівнювати індивідуально.

Оцініть повну вартість

Враховуйте не лише щомісячний платіж, а й проценти, комісії, страхування та супутні платежі.

Залиште резерв

Передбачте кошти на непередбачений ремонт, заміну витратних матеріалів і регулярне обслуговування авто.

Як орієнтир для особистого бюджету можна оцінити, чи не буде сукупне боргове навантаження надмірним порівняно з доходами. Важливо залишити достатньо коштів на повсякденні потреби та непередбачені витрати.

Яке вживане авто можна придбати в кредит

Банки та фінансові установи можуть встановлювати вимоги до автомобілів, які приймаються як предмет застави. Зазвичай оцінюють вік машини, технічний стан, пробіг, юридичну історію та ліквідність на вторинному ринку. Конкретні критерії залежать від кредитора й умов програми.
Вживаний автомобіль на майданчику з продажу авто
Під час вибору авто важливо перевірити його стан та історію
На що можуть звертати увагу під час оцінки авто
КритерійЩо перевіряютьНа що звернути увагу
Вік автомобіляРік випуску та вік на момент завершення кредитного договоруДопустимий вік визначає кредитор
Перший внесокЧастку вартості авто, яку покупець сплачує самостійноРозмір внеску може впливати на доступні умови
Технічний станСправність основних вузлів, історію обслуговуванняМоже знадобитися огляд або незалежна оцінка
Юридичний статусРеєстрацію, наявність арештів та обтяженьПеревірте документи й інформацію у відповідних реєстрах
СтрахуванняВимоги кредитора щодо страхового захистуУточніть вид страхування, строк і вартість

Придбати вживаний автомобіль із фінансуванням можна через автосалон або в приватного продавця — якщо це дозволяють умови кредитора. Під час купівлі «з рук» особливо важливо ретельно перевірити документи та історію транспортного засобу.

Які автомобілі можуть розглядатися для кредитування

Авто від офіційних дилерів

Часто мають підтверджену сервісну історію та зрозумілий пакет документів.

Автомайданчики

Пропонують широкий вибір моделей різного віку, іноді з попередньою діагностикою.

Приватні продавці

Потребують уважної перевірки власника, документів, технічного стану та юридичної історії.

Авто з-за кордону

Можливість фінансування залежить від умов програми; зазвичай важливі митне оформлення та реєстрація в Україні.

Ліквідність моделі на вторинному ринку також може враховуватися під час оцінювання застави. Проте остаточне рішення ухвалює кредитор відповідно до власних критеріїв.

Які документи можуть знадобитися для купівлі Б/У авто в кредит

Перед укладенням договору споживчого кредиту кредитодавець оцінює кредитоспроможність позичальника. Для цього може знадобитися інформація про особу, доходи та фінансові зобов’язання, а також документи на автомобіль і дані продавця. Остаточний перелік залежить від конкретної фінансової установи.
Перевірка технічного стану вживаного автомобіля перед купівлею
Технічна перевірка — важливий етап перед придбанням вживаного авто
Приклади документів, які може запросити кредитор
Група документівМожливий перелікДля чого потрібні
Особисті документиПаспорт громадянина України або ID-картка, РНОКППДля ідентифікації позичальника
Підтвердження доходівДовідка про доходи, відомості ОК-5/ОК-7, декларація ФОП або виписка з рахункуДля оцінювання платоспроможності
Документи на автоСвідоцтво про реєстрацію, звіт про оцінку вартості — якщо його вимагаютьДля перевірки автомобіля та визначення його вартості
Документи продавцяДокумент, що посвідчує особу власника, та платіжні реквізитиДля оформлення угоди й розрахунку

Фінансова установа може запросити додаткові відомості, якщо вони потрібні для оцінювання кредитоспроможності або перевірки автомобіля. Тому перелік документів варто уточнити до подання заявки.

Основні етапи оформлення

  1. Подайте заявку.
    Надайте необхідні відомості для попереднього розгляду та оцінювання можливого фінансування.
  2. Оберіть автомобіль.
    Переконайтеся, що транспортний засіб відповідає вимогам кредитора та вашому бюджету.
  3. Перевірте авто.
    Організуйте технічний огляд і перевірку документів та юридичної історії автомобіля.
  4. Ознайомтеся з договорами.
    Перевірте загальну вартість кредиту, графік платежів, умови застави та страхування, якщо воно передбачене.
  5. Завершіть купівлю.
    Після підписання документів проведіть розрахунок із продавцем і оформіть перереєстрацію автомобіля відповідно до встановленої процедури.
Порада: не поспішайте підписувати договір, доки не зрозумієте всі платежі, наслідки прострочення та обмеження щодо користування автомобілем.

Автокредит на Б/У авто: переваги та недоліки

Купівля вживаного автомобіля в кредит має як практичні переваги, так і фінансові обмеження. Перед оформленням варто зіставити їх із власними потребами та можливостями бюджету. Також важливо пам’ятати: умови «0%» слід перевіряти особливо уважно — оцінюйте повну вартість кредиту, комісії та обов’язкові супутні платежі.

Переваги

  • Доступ до автомобіля раніше. Не потрібно чекати, поки буде накопичена вся сума.
  • Збереження заощаджень. Частина власних коштів може залишитися на інші потреби та резерв.
  • Планові платежі. Вартість фінансування розподіляється на визначений договором період.
  • Додаткова перевірка. Кредитор може перевіряти документи та характеристики авто як предмета застави.

Недоліки та ризики

  • Переплата. Проценти й комісії збільшують загальну суму витрат на придбання авто.
  • Супутні витрати. Страхування, оцінка, нотаріальні та реєстраційні послуги можуть збільшити бюджет.
  • Обмеження щодо автомобіля. Якщо авто перебуває в заставі, відчуження або інші дії з ним можуть потребувати погодження кредитора.
  • Ризик ремонту. Технічні несправності не скасовують обов’язку виконувати умови кредитного договору.

Купівля Б/У авто в кредит може бути зваженим рішенням, якщо позичальник має стабільні доходи, врахував усі супутні витрати, перевірив автомобіль і розуміє умови договору. Перед оформленням порівняйте кілька пропозицій і переконайтеся, що платежі залишатимуться посильними протягом усього строку кредитування.

Приклад розрахунку (по споживчому кредиту Гроші в розстрочку (без застави))

Приклад розрахунку (по споживчому кредиту Гроші в розстрочку (ставка 1% за день) (без застави)): при сумі кредиту в 3 000 грн., на строк 98 днів, процентна ставка 1% в день,  комісія, пов'язана з наданням Кредиту 20% від суми наданого кредиту  - проценти за користування коштами складуть за весь строк кредитування 2120,51 грн., комісія складає 600 грн., денна процентна ставка [ДПС] = ([ЗВСК]/[ЗРК])/[t] × 100%=(2120,51+600)/3 000/98× 100%=0,93%. 
Кредит погашається частинами - рівними платежами у розмірі 817,22 грн. кожні 14 днів.
Для наведеного розрахунку - максимальний строк кредитування 98 днів, мінімальний строк кредитування 98 днів.
Клієнт має право достроково повернути кредит без будь-якої додаткової плати, пов'язаної з достроковим поверненням. Клієнт у разі дострокового повернення кредиту сплачує кредитодавцю проценти за користування кредитом, за період фактичного користування кредитом).

ПОПЕРЕДЖЕННЯ

Попередження про можливі наслідки для споживача в разі користування споживчим кредитом або невиконання ним обовʼязків згідно з договором про споживчий кредит, для всіх видів кредитів: наслідками укладення кредитного Договору та користування споживчим кредитом є виникнення зобов’язань споживача за цим кредитним Договором, зокрема, зобов’язання повернути кредит та сплатити платежі за Договором; наслідками невиконання/неналежного виконання споживачем будь-яких грошових зобов’язань за Договором про споживчий кредит є настання відповідальності споживача за невиконання зобов’язання, встановленої Договором та/або законом, зокрема, Позичальник зобов’язаний сплатити Кредитодавцю суму заборгованості з урахуванням відсотків річних від суми заборгованості (розмір відсотків річних відрізняється в залежності від умов кожного конкретного кредитного договору та встановлюється в конкретному договорі) за весь час прострочення відповідно до ст.625 Цивільного кодексу України. Кредитодавець має право нараховувати вказані відсотки річних, починаючи з першого дня прострочення виконання зобов`язання (в тому числі, якщо прострочення виконання виникло до закінчення строку, на який надається кредит) за кожен день прострочення його виконання. Базою нарахування вказаних відсотків є сума простроченого грошового зобов’язання, зокрема, сума прострочених Кредиту/його частини та/або Процентів/їх частини та/або Комісії(їй)/ її(їх) частини (якщо Комісія (ії) встановлена(і) договором). Відсотки річних не нараховуються на прострочені раніше нараховані відсотки річних. При цьому Сукупна сума процентів річних та інших платежів, що підлягають сплаті Позичальником за порушення виконання його зобов'язань (якщо такі встановлені договором) на підставі даного договору, не може перевищувати максимальне обмеження цієї суми, встановленої законом.


До уваги клієнтів ТОВ «Споживчий центр»!

Повідомляємо про те, що відповідно до Закону України від 14 грудня 2021 року № 1953-IX «Про фінансові послуги та фінансові компанії» (далі – Закон) ТОВ «Споживчий центр» з 01 липня 2024 року зобов’язане подавати інформацію стосовно боржників до Кредитного реєстру Національного банку України у порядку, визначеному Національним банком України.

Відповідно до Положення про Кредитний реєстр Національного банку України, затвердженого постановою Правління Національного банку України 04 травня 2018 року № 50 (у редакції постанови Правління Національного банку України 25 грудня 2023 року № 180), до таких боржників належать особи, загальна сума зобов’язань яких (сукупний борг) дорівнює 50 тисяч гривень і більше.

Відповідно до Закону інформація, що подається до Кредитного реєстру, включає наступні дані:

  1. відомості, що ідентифікують боржника;
  2. інформацію про умови кредитної операції та виконання зобов’язань за кредитною операцією;
  3. інформацію про належність боржника до пов’язаних з кредитором осіб (у разі наявності належності);
  4. інформацію про забезпечення виконання зобов’язань за кредитною операцією, у тому числі порукою (дата укладення договору про забезпечення виконання зобов’язань, вид забезпечення) (у разі укладення договору поруки).

Боржники та інші особи, інформація стосовно яких міститься у Кредитному реєстрі, мають право доступу до таких даних про себе та до відомостей щодо запитів на отримання таких даних стосовно себе в порядку, визначеному законодавством. Національний банк України зобов’язаний протягом 7 робочих днів з дня отримання заяви заявника безкоштовно надати йому інформацію з Кредитного реєстру або повідомити про відсутність у Кредитному реєстрі інформації щодо нього в межах, визначених нормативно-правовими актами Національного банку України.

Боржники та інші особи, інформація стосовно яких міститься у Кредитному реєстрі, у разі незгоди з інформацією, що міститься стосовно них у Кредитному реєстрі, мають право звернутися до Національного банку України з заявою про виправлення чи видалення такої інформації.

Фінансова відповідальність, що накладається на Позичальника в разі невиконання зобов’язань перед фінансовим партнером:

  • У разі невиконання або неналежного виконання Позичальником грошових зобов’язань за Договором Кредитодавець має право вимагати сплату процентів річних відповідно до умов договору та ст.625 Цивільного кодексу України.

Невиконання зобов’язань перед Фінансовим партнером може негативно відобразитися на кредитній історії Позичальника, а також вплинути на кредитний рейтинг Позичальника, що, в свою чергу, може стати причиною відмови в наданні послуг як Партнером, так і третіми особами.

ШвидкоГроші – спеціалізована фінансова компанія ТОВ «Споживчий Центр». Інформація про ТОВ «Споживчий центр» внесена до Реєстру (переліку) надавачів фінансових або супровідних послуг, ліцензія, видана/переоформлена НБУ 07.03.2024р., свідоцтво про реєстрацію фінансової установи серїї ІК №78, видане 28.04.2011р. Держфінпослуг. Вид фінансової послуги: надання коштів та банківських металів у кредит

Розкриття інформації 

Наші реквізити:

ТОВ «СПОЖИВЧИЙ ЦЕНТР», ЄДРПОУ 37356833, 01032, м. Київ, вул. Саксаганського 133-А, тел. (044) 498 10 20, info@sgroshi.com. Ліцензія видана Нацкомфінпослуг, розпорядження від 28.02.2017 р. №438, яка переоформлена 07.03.2024р. Національним банком України на ліцензію на діяльність фінансової компанії з правом надання послуги – надання коштів та банківських металів у кредит..

Реквізити для клієнтів Захищеної категорії:

ТОВ «СПОЖИВЧИЙ ЦЕНТР», ЄДРПОУ 37356833, 01032, м. Київ, вул. Саксаганського 133-А, тел. 0800 504420, virymovzsu@sgroshi.com

Детальніше про умови отримання кредиту


6